
Una possibile revisione dei bonus edilizi potrebbe rendere più conveniente, dal prossimo anno, migliorare le prestazioni energetiche dell’immobile in cui si vive. Tra le opzioni valutate per la prossima legge di bilancio compare infatti un Ecobonus 2027 con aliquota pari al 65%, destinato alla dimora principale e circoscritto ad alcune opere capaci di abbassare i consumi. Il progetto è ancora in fase preliminare: oggi non esiste un provvedimento approvato e restano da stabilire condizioni, tetti di spesa, destinatari e procedure.
Come cambierebbero le aliquote nel 2027
Il punto di partenza è il calendario già fissato. Per le somme pagate nel 2026, il quadro riconosce una quota del 50% per l’immobile usato come residenza abituale, mentre riserva il 36% alle proprietà differenti. Con il passaggio al 2027, in assenza di un intervento legislativo, le percentuali programmate diventerebbero rispettivamente del 36% e del 30%.
La proposta allo studio interromperebbe questa discesa solo per le opere energetiche selezionate, innalzando al 65% lo sgravio legato alla casa in cui il contribuente risiede. Si tratterebbe quindi di una corsia più vantaggiosa del normale Bonus Casa, costruita per indirizzare gli investimenti verso interventi che riducono dispersioni e fabbisogno energetico.
Occorre anche distinguere il linguaggio comune dalla definizione fiscale. L’espressione “prima casa” viene spesso usata per semplicità, mentre le norme fanno riferimento all’abitazione principale. Nel sistema attuale, può ottenere il trattamento migliore chi possiede il bene oppure gode di una posizione giuridica reale e lo utilizza quale residenza principale. Il testo futuro dovrà chiarire se lo stesso criterio resterà invariato.
Quali lavori potrebbero ottenere il 65%
L’elenco definitivo arriverà soltanto con l’eventuale norma. Le anticipazioni delineano però un perimetro centrato sugli interventi più utili per contenere il consumo domestico. Fra le voci considerate compaiono serramenti e finestre, sostituiti con modelli energeticamente più efficienti, oltre alla coibentazione dell’involucro, compresi i lavori assimilabili al cappotto.
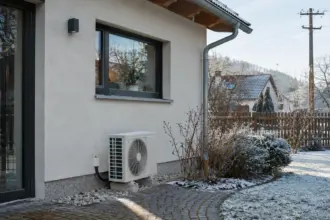
Il possibile incentivo comprenderebbe anche apparecchi a pompa di calore, climatizzatori conformi ai futuri parametri tecnici, soluzioni ibride per il riscaldamento e impianti solari dedicati alla produzione termica. Potrebbero trovare spazio anche le protezioni dal sole e i dispositivi automatici che regolano gli impianti dell’edificio. Tutte queste categorie devono comunque superare il passaggio dal confronto preliminare al testo legislativo: fino ad allora non possono essere considerate agevolazioni certe.
Nel caso degli infissi, una quota del 65% segnerebbe un cambiamento significativo. Fino al 2024, le finestre insieme alle schermature beneficiavano del 50%; la percentuale superiore era riservata ad altre opere, tra cui la riqualificazione complessiva dell’edificio, la coibentazione delle superfici opache, i collettori solari a uso termico, gli apparecchi basati sulla pompa di calore, oltre ai sistemi automatizzati di gestione. L’eventuale ampliamento renderebbe dunque più generosa l’agevolazione per serramenti e protezioni solari rispetto al vecchio assetto.
Quanto varrebbe lo sconto con lavori da 20.000 euro
Un esempio permette di comprendere la distanza tra le diverse aliquote. Considerando un costo ammesso di 20.000 euro, la nuova percentuale produrrebbe un vantaggio teorico di 13.000 euro. Con il 36% già programmato per la dimora principale nel 2027, il valore si fermerebbe invece a 7.200 euro. La distanza fra i due scenari sarebbe quindi pari a 5.800 euro.
Il paragone con il 2026 restituisce un’altra misura del cambiamento. L’aliquota del 50%, applicata quest’anno alla residenza principale, porta il risparmio fiscale a 10.000 euro sul medesimo importo; il piano con quota del 65% garantirebbe 3.000 euro aggiuntivi. Queste cifre descrivono una simulazione matematica, non una somma già garantita al contribuente.
Il risultato reale potrebbe infatti essere condizionato dal limite massimo riconosciuto per ciascuna opera, dai requisiti tecnici e dalle regole generali che incidono sulle detrazioni. Anche la distribuzione temporale del beneficio dovrà essere precisata. Nel 2026 il vantaggio viene ripartito in rate annuali, ma questo meccanismo non può essere attribuito automaticamente a una misura che deve ancora nascere.
Cosa manca prima che l’Ecobonus 2027 diventi operativo
Il 65% rappresenta soltanto l’elemento più visibile. Per trasformare l’idea in un bonus utilizzabile, la Manovra dovrà indicare quali persone potranno richiederlo, quali edifici rientreranno, quali prestazioni energetiche andranno documentate e quale sarà il massimale per ogni tipologia di spesa. Serviranno inoltre indicazioni sulla copertura finanziaria e sul modo in cui il credito fiscale verrà distribuito nel tempo.
Resta aperta anche la disciplina per gli immobili diversi dalla residenza abituale. Le anticipazioni concentrano la quota del 65% sulla dimora principale, mentre ogni eventuale trattamento migliorativo per le altre proprietà richiede ancora una scelta espressa nella legge.
Fino alla pubblicazione di una disposizione diversa, chi programma lavori durante il 2027 deve quindi fare riferimento al quadro già vigente: 36% quando l’immobile è quello principale e 30% per le ulteriori proprietà. La prospettiva del 65% è rilevante, soprattutto per chi valuta serramenti, isolamento o nuovi impianti, ma resta una possibilità legata alle decisioni della prossima Manovra. Prima di assumere impegni economici sarà essenziale attendere il testo definitivo, perché proprio lì verranno stabiliti confini, condizioni e valore effettivo dell’agevolazione.